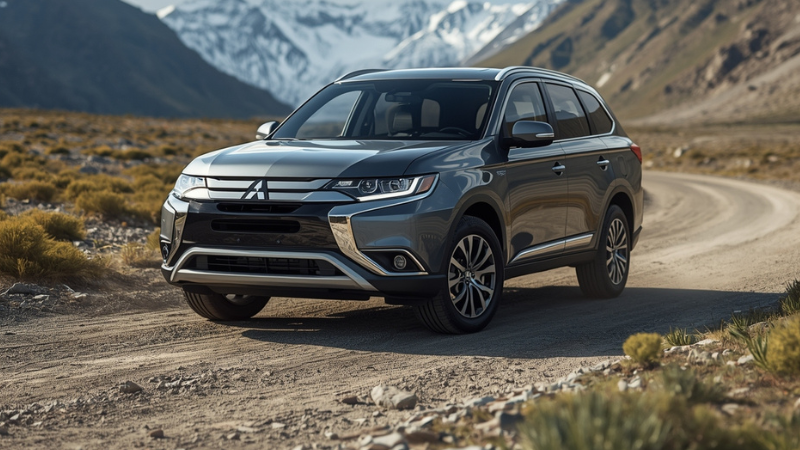
El SUV Mitsubishi Outlander se ha convertido en una opción atractiva para quienes buscan un vehículo espacioso, moderno y con buen rendimiento en Chile. Con capacidades tanto para la ciudad como para rutas, ofrece espacio para la familia, tecnología actualizada y un diseño que destaca. Muchos compradores responsables se plantean ahora la pregunta: ¿es mejor pagarlo al contado o financiar-lo?Financiar un Mitsubishi Outlander permite distribuir el costo en cuotas, conservando liquidez y accediendo al vehículo antes. Sin embargo, exige conocer bien las líneas, tasas y condiciones específicas del mercado chileno.Si estás considerando tu primer SUV y quieres entender todas las opciones de financiamiento disponibles, este artículo te guiará paso a paso. Sigue leyendo para descubrir cómo lograrlo de forma segura y ahorrar en el proceso.
Introducción al SUV Mitsubishi Outlander en Chile
El Mitsubishi Outlander es un SUV mediano-grande que se comercializa en Chile ofreciendo versiones de 5 y 7 plazas, motorizaciones eficientes y equipamiento acorde a los estándares actuales. Destaca por su versatilidad para familias, buena habitabilidad y la reputación de fiabilidad que la marca Mitsubishi mantiene.En Chile, se presenta como una alternativa entre los SUV más accesibles del segmento premium medio. Esto lo convierte en una opción sólida para quienes buscan dar el salto a un vehículo más confortable sin perder control en el presupuesto.Ahora bien, dado que el costo inicial puede resultar elevado para muchos compradores primerizos, conocer las líneas de financiamiento disponibles se vuelve clave para tomar una decisión informada y ajustada a las posibilidades reales de pago en Chile.
👉 Consulta aquí las por qué el Mitsubishi Outlander es mucho más de lo que parece en el siguiente enlace:
💡 Mitsubishi Outlander: Un análisis profundo
🔗 Al hacer clic serás redirigido a otra página con más información.
¿Por qué financiar un Mitsubishi Outlander?
Financiar un Mitsubishi Outlander en Chile presenta varias ventajas frente a la compra al contado. En primer lugar, permite conservar liquidez. En vez de desembolsar una suma grande de una sola vez, se divide el pago en cuotas mensuales — lo cual puede liberar capital para otros proyectos personales o empresariales.Además, las entidades financieras suelen ofrecer opciones con plazos de 24 a 60 meses, y en algunos casos promociones de tasa más baja por campañas de la marca o concesionarios. Asimismo, al movilizarte pronto al vehículo, puedes comenzar a disfrutarlo mientras pagas. Es importante revisar también los seguros y servicios incluidos.Por otro lado, el financiamiento también exige responsabilidad: hay que cumplir con los pagos mensuales, considerar tasas de interés, seguros, y otros cargos. Por eso conocer las distintas líneas de financiamiento es fundamental para evitar sorpresas indeseadas y asegurar que la cuota encaje en tus posibilidades económicas.
Tipos de líneas de financiamiento disponibles en Chile
En Chile, si estás viendo un Mitsubishi Outlander, tienes básicamente estas opciones de financiamiento:
- Crédito automotriz tradicional con banco o financiera: Un préstamo a plazos fijo, con tasa de interés establecida, destinado a la compra del vehículo y con garantía sobre este mismo.
- Financiamiento directamente con la marca o concesionaria Mitsubishi: Muchas veces la concesionaria ofrece promociones especiales, entrada más baja, plazo más flexible o incluso tasa preferencial.
- Leasing o arriendo con opción de compra: Una modalidad donde arriendas el vehículo por un número determinado de meses y al finalizar puedes ejercer la opción de compra. Buena para quienes quieren mayor flexibilidad.
- Crédito de consumo a través de entidad financiera especializada (no necesariamente con garantía del vehículo): Puede permitir plazos más cortos o condiciones distintas, pero en general con tasa más alta.A continuación, una pequeña tabla comparativa de condiciones típicas en Chile para un Mitsubishi Outlander:
| Línea de financiamiento | Plazo típico | Entrada inicial promedio | Tasa de interés estimada* |
|---|---|---|---|
| Crédito automotriz banco | 24-60 meses | 10 %-30 % del valor total | 9 %-15 % anual |
| Financiamiento marca/concesionaria | 24-48 meses | 5 %-20 % del valor total | 7 %-12 % anual |
| Leasing/Arriendo con opción | 24-48 meses | 0-20 % del valor total | 8 %-14 % anual |
| Crédito de consumo | 12-36 meses | Variable | 12 %-20 % anual |
*Tasas estimadas con carácter ilustrativo; cada banco o financiera puede variar según perfil del cliente, valor del vehículo y campaña vigente.
Requisitos generales para acceder al financiamiento
Para financiar un Mitsubishi Outlander en Chile normalmente deberás cumplir ciertos requisitos básicos:
- Tener edad mínima (generalmente 18 o 21 años) y residencia legal en Chile.
- Contar con un comprobante de ingresos, ya sea contrato laboral, honorarios o tributación autónoma. La entidad evaluará tu capacidad de pago.
- Poseer un historial crediticio evaluable: si tienes buen scoring será más fácil acceder a mejores tasas o plazos.
- Aportar una entrada o pago inicial, que puede variar significativamente según la línea de financiamiento y campaña vigente.
- Elegir seguro para el vehículo, que muchas veces es exigido por el financiador como condición de la operación.Además, puede haber otros requisitos específicos según la concesionaria o institución financiera: evaluación de aval, revisión del vehículo (en caso de usados), y firma de contrato de crédito con garantías.
Tasas, plazos y ejemplos de cuotas para el Mitsubishi Outlander
Para que el lector tenga una visión clara del costo, veamos ejemplos aproximados para el Mitsubishi Outlander considerando distintos plazos y entradas. Supongamos que el valor del vehículo es CLP $32.000.000 (aproximadamente).
| Entrada inicial | Plazo | Tasa anual estimada | Cuota mensual aproximada* |
|---|---|---|---|
| 20 % (CLP $6.400.000) | 48 meses | 10 % | CLP $588.000 aprox. |
| 10 % (CLP $3.200.000) | 60 meses | 12 % | CLP $486.000 aprox. |
| 30 % (CLP $9.600.000) | 36 meses | 9 % | CLP $653.000 aprox. |
*Las cuotas son estimativas y no constituyen oferta formal. La cifra real puede variar según campaña, tasa final, seguros, impuestos y otros cargos.Comparar distintas entradas y plazos ayuda a ver cómo cambia el monto mensual. Por ejemplo, mayor entrada o menor plazo suelen reducir la cuota y el coste total del crédito.También es clave revisar si existe comisión de apertura, cargo por mantención, seguro obligatorio o cláusula de amortización anticipada, ya que estos pueden variar entre entidades.
Consejos prácticos para ahorrar al financiar
Para que tu proceso de financiamiento del Mitsubishi Outlander sea lo más eficiente posible, ten en cuenta estos consejos:
- Aporta la mayor entrada posible dentro de tus posibilidades: esto reduce el monto financiado, la tasa puede bajar y la cuota mensual será menor.
- Elige un plazo acorde a tu presupuesto: plazos largos significan cuotas más bajas, pero mayor pago total de intereses.
- Compara al menos tres ofertas de financiamiento (bancos, concesionaria y entidades no bancarias). No te quedes con la primera sin revisar.
- Negocia la tasa y los seguros: a veces la concesionaria puede ofrecer tasa promocional o incluir seguro de daño total.
- Verifica todos los costos asociados: seguros, mantención, impuestos, registro vehicular, tag, inspección técnica si aplica.
- Evalúa amortizaciones anticipadas: si puedes pagar parte antes, consulta si hay penalidad o ahorro por anticipación.
- Mantén buen historial crediticio: paga a tiempo tus obligaciones actuales para acceder a mejores condiciones.
- Vigila tu nivel de endeudamiento: idealmente, que la cuota del vehículo no supere el 25-30% de tu ingreso mensual líquido.
Errores comunes al financiar y cómo evitarlos
Incluso con un vehículo tan atractivo como el Mitsubishi Outlander, se cometen errores frecuentes al financiar que pueden costar caro:
- No comparar ofertas: tomar la primera opción sin analizar tasa, plazo y condiciones puede implicar pagar mucho más.
- Subestimar los costos adicionales: pensar solo en la cuota del auto y olvidar seguros, mantención, impuestos, combustible, estacionamiento.
- Elegir plazo demasiado largo pensando en cuota baja: aunque la mensualidad baja, terminas pagando más intereses y podrías sufrir caída de valor del vehículo.
- No prever variaciones de ingreso: si tienes ingreso variable, asumir una cuota alta puede generar estrés financiero.
- Ignorar cláusulas de contrato: penalidades por pago anticipado, seguro obligatorio, garantía residual, etc. Revisa bien.Evitar estos errores te permitirá financiar el Mitsubishi Outlander con mayor tranquilidad y sin sorpresas desagradables.
Checklist final para iniciar el proceso
Aquí tienes una lista rápida para arrancar con buen pie:
- Define tu presupuesto máximo mensual para el vehículo.
- Consulta el valor exacto del Mitsubishi Outlander que te interesa en Chile (versión, año, extras).
- Averigua entrada mínima requerida y campañas vigentes de la marca o concesionaria.
- Solicita cotizaciones de al menos tres entidades financieras.
- Compara tasa, plazo, cuota mensual y cargos adicionales.
- Verifica requisitos de ingreso, historial crediticio y documentación.
- Pregunta sobre seguros, mantención, garantía residual.
- Reproduce simulaciones con distintas entradas y plazos.
- Elige la opción que se ajuste a tu flujo de caja y asegúrate de entender el contrato antes de firmar.
- Programa tu pago automático o calendariza tus fechas para no atrasarte.
Conclusión
Financiar tu primer SUV, como el Mitsubishi Outlander, puede ser una excelente decisión si lo planificas bien y eliges la opción de crédito adecuada. Al entender las líneas de financiamiento disponibles en Chile —desde bancos tradicionales hasta la propia marca o leasing—, puedes tomar una decisión informada que se adapte a tu presupuesto y estilo de vida. Recuerda que cada peso que inviertes hoy bien planificado, te ahorra preocupaciones mañana.Ahora que tienes claro cómo afrontar el proceso, es momento de comparar y dar el primer paso con confianza.
Preguntas frecuentes (FAQ)
1. ¿Cuánto debo aportar como entrada para financiar un Mitsubishi Outlander?Generalmente entre 10 % y 30 % del valor del vehículo, dependiendo de la entidad financiera y la campaña vigente.
2. ¿Puedo financiar el Mitsubishi Outlander siendo trabajador independiente?Sí. Muchas financieras aceptan autónomos, siempre que puedas demostrar tus ingresos mediante boletas, declaración de impuestos u otros documentos.
3. ¿Qué plazo es recomendable para financiar un Mitsubishi Outlander?Depende de tu presupuesto, pero un plazo entre 36 y 48 meses suele ser equilibrado entre cuota accesible y coste total razonable.
4. ¿Puedo amortizar el crédito antes del plazo sin penalidad?Depende del contrato. Algunas entidades permiten pagos anticipados sin penalidad, otras pueden cobrar comisión. Consulta antes de firmar.
5. ¿Qué pasa si mi ingreso cambia y no puedo pagar la cuota?Es importante contactar al financiador de inmediato. Algunas entidades ofrecen refinanciar o renegociar cuota, pero puede impactar tu historial crediticio.