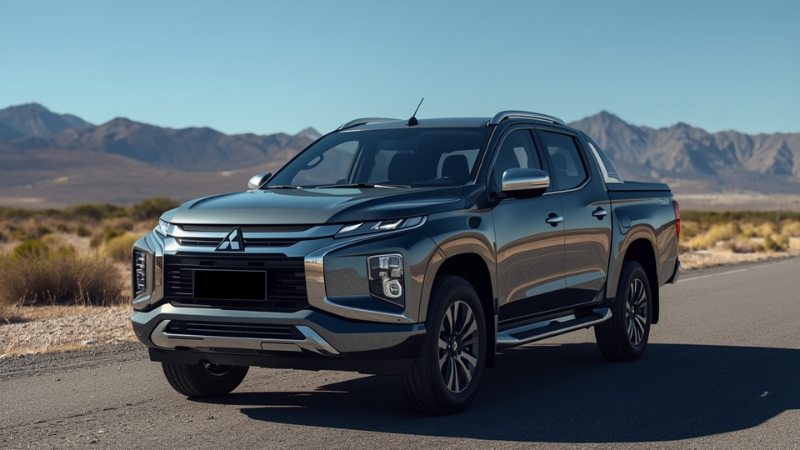
Para los profesionales independientes y emprendedores en Chile, contar con un vehículo confiable es clave para optimizar operaciones y cumplir con los compromisos de trabajo. La Mitsubishi L200 se ha consolidado como una opción ideal por su durabilidad, versatilidad y capacidad para enfrentar distintos tipos de terreno. Financiar este vehículo permite acceder a él sin comprometer la liquidez del negocio, facilitando una gestión más eficiente.
Conocer las opciones de financiamiento, tasas, plazos y requisitos es fundamental para tomar decisiones acertadas. Evaluar alternativas en bancos, concesionarios o leasing asegura que la inversión sea rentable y segura, evitando imprevistos financieros.
En este artículo, encontrarás toda la información necesaria para financiar tu Mitsubishi L200 de manera estratégica. Desde simulaciones de pago hasta consejos prácticos para emprendedores, cada sección está diseñada para guiarte paso a paso hacia una decisión confiable y alineada con tus objetivos profesionales.
👉 Consulta aquí Mitsubishi L200: Potencia, Rendimiento y Confort para el Trabajo y la Aventura en el siguiente enlace:
💡 Mitsubishi L200: Potencia, Rendimiento y Confort
🔗 Al hacer clic serás redirigido a otra página con más información.
Opciones de financiamiento disponibles en Chile
Existen varias alternativas para financiar la Mitsubishi L200, cada una con características particulares:
Crédito bancario tradicional: Permite financiar un porcentaje importante del vehículo, generalmente entre 60 % y 80 %. Sus ventajas incluyen tasas competitivas y respaldo de la institución financiera. Sin embargo, suele requerir más documentación y un historial crediticio sólido. Es ideal para emprendedores con ingresos estables y buena capacidad de pago.
Financiamiento directo con concesionarios: Algunos concesionarios ofrecen planes propios o a través de financieras asociadas. La ventaja principal es la rapidez en la aprobación y el trámite simplificado, mientras que la desventaja puede ser una tasa ligeramente más alta. Esta opción conviene si se busca agilidad en la adquisición.
Leasing o arrendamiento con opción de compra: Permite utilizar la Mitsubishi L200 durante un período determinado con cuotas mensuales. Al finalizar, existe la opción de comprar el vehículo. Las cuotas suelen ser menores y existen beneficios tributarios para uso comercial. Sin embargo, no se es propietario desde el inicio y algunas restricciones de uso pueden aplicarse.
Cada opción debe evaluarse según la capacidad financiera del emprendedor, el uso que se le dará al vehículo y los objetivos de negocio a largo plazo.
Tasas de interés y plazos
Para tomar la mejor decisión, es importante considerar:
- Tasas de interés: Varían según la entidad financiera y el perfil del solicitante. Tasas más bajas reducen el costo total del crédito, mientras que tasas altas aumentan la inversión final.
- Plazos: Los créditos suelen ofrecer desde 36 hasta 84 meses. Plazos más largos reducen la cuota mensual pero incrementan el total de intereses pagados.
- Pie inicial: Un anticipo mayor reduce el monto financiado y puede mejorar la tasa. Lo ideal es balancear el pie con la capacidad de pago mensual.
El objetivo es encontrar un equilibrio entre cuota mensual, plazo y monto total a pagar, asegurando que la financiación sea manejable y no afecte la liquidez del negocio.
Requisitos para acceder al financiamiento
Para obtener un financiamiento de la Mitsubishi L200, generalmente se requiere:
- Documentación personal: cédula de identidad vigente y comprobantes de domicilio.
- Comprobantes de ingresos: liquidaciones de sueldo o declaraciones de renta para profesionales independientes.
- Historial crediticio limpio: evita deudas pendientes o moras recientes.
- Pie inicial disponible: normalmente 20 % del valor del vehículo, aunque puede variar según la institución.
Preparar esta información con antelación facilita la aprobación y permite negociar mejores condiciones con el banco o concesionario.
Simulación de financiamiento
A modo de ejemplo, supongamos que la Mitsubishi L200 tiene un valor de CLP 30.000.000. Se financia el 70 % del vehículo, variando el plazo y la cuota mensual estimada:
| Plazo | Monto a financiar | Pie inicial | Cuota mensual aproximada |
|---|---|---|---|
| 36 meses | 21.000.000 | 9.000.000 | 651.000 CLP |
| 48 meses | 21.000.000 | 9.000.000 | 500.000 CLP |
| 60 meses | 21.000.000 | 9.000.000 | 441.000 CLP |
| 72 meses | 21.000.000 | 9.000.000 | 390.000 CLP |
| 84 meses | 21.000.000 | 9.000.000 | 350.000 CLP |
Nota: Estos valores son aproximados y sirven como referencia para visualizar cómo varían las cuotas según el plazo elegido. Plazos más largos reducen la cuota mensual, pero aumentan el total de intereses pagados.
Consejos prácticos para emprendedores
- Comparar varias ofertas antes de decidir.
- Considerar un pie inicial más alto para reducir intereses.
- Ajustar el plazo del crédito a la capacidad de pago real.
- Evaluar el uso que se dará al vehículo y los gastos asociados.
- Aprovechar la opción de prepago si la empresa genera ingresos adicionales.
Estos consejos ayudan a garantizar que la financiación sea segura y conveniente para el negocio.
Beneficios de la Mitsubishi L200 para profesionales independientes
- Durabilidad y confiabilidad: Ideal para trabajos exigentes.
- Versatilidad: Capacidad de carga y adaptabilidad a distintos terrenos.
- Ahorro a largo plazo: Menor desgaste y menor necesidad de reemplazo frecuente.
- Imagen profesional: Proyecta seriedad ante clientes y socios.
La Mitsubishi L200 no es solo un vehículo, sino una herramienta estratégica para tu emprendimiento.
Conclusión
Financiar una Mitsubishi L200 en Chile es una decisión inteligente para profesionales independientes y emprendedores. Conocer las opciones, tasas, plazos y requisitos permite tomar decisiones seguras y optimizar la inversión. Prepararse y planificar cada paso asegura que la adquisición se convierta en un impulso para el negocio, no en una carga financiera.
Toma el control de tu financiamiento, analiza tus alternativas y elige la opción que mejor se adapte a tus necesidades. Tu Mitsubishi L200 puede ser el aliado que lleve tu emprendimiento al siguiente nivel.
Preguntas frecuentes (FAQ)
- ¿Cuál es el pie inicial mínimo recomendado para financiar la Mitsubishi L200?Generalmente se recomienda un 20 % del valor del vehículo. Un pie mayor reduce la cuota y los intereses totales.
- ¿Puedo financiar si soy profesional independiente sin ingresos fijos mensuales?Sí, siempre que puedas demostrar ingresos consistentes mediante declaraciones de renta o contratos de servicios.
- ¿Qué plazo es ideal para un crédito automotriz?Depende de tu capacidad de pago: plazos más largos reducen la cuota mensual pero aumentan los intereses totales.
- ¿Qué debo considerar además de la cuota mensual?Seguros, mantención, gastos operativos y el impacto en tu flujo de caja son factores clave.
- ¿Es recomendable el leasing para emprendedores?Sí, especialmente si quieres flexibilidad para renovar el vehículo o deducirlo como gasto empresarial.