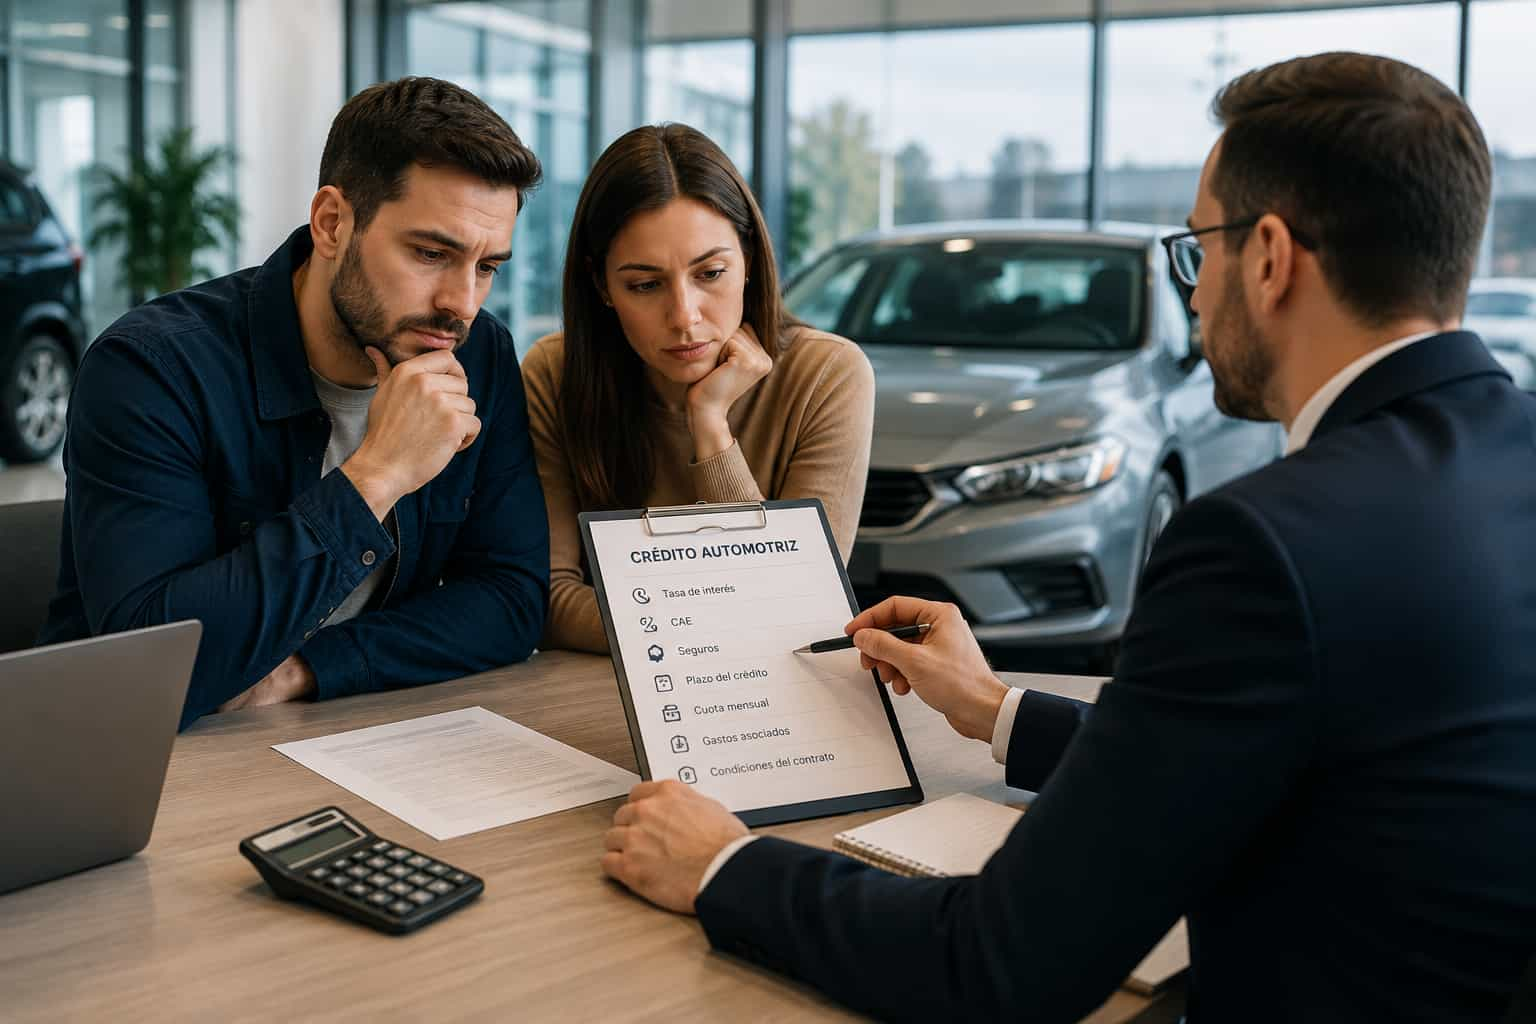
Solicitar un financiamiento para comprar un automóvil es una decisión que puede acompañarte durante varios años. Por eso, antes de firmar un contrato, es fundamental comprender cómo funciona un crédito automotriz tradicional y qué factores influirán en el costo total de la operación.
En Chile, el financiamiento tradicional sigue siendo una de las alternativas más utilizadas para adquirir vehículos nuevos y usados. Su popularidad se debe a la posibilidad de distribuir el pago en cuotas mensuales y acceder al automóvil sin realizar un desembolso total desde el primer día.
Sin embargo, no todos los créditos son iguales. Antes de aceptar cualquier propuesta de financiamiento, conviene analizar aspectos como la tasa de interés, la Carga Anual Equivalente (CAE), los seguros asociados y las condiciones del contrato. Conocer estos elementos puede ayudarte a tomar una decisión mucho más segura.
Firmar un contrato implica mucho más que elegir una cuota
Es habitual que la primera pregunta sea:
¿Cuánto pagaré cada mes?
Aunque la cuota mensual es importante, representa solo una parte del compromiso financiero.
Un financiamiento puede parecer atractivo por ofrecer pagos bajos, pero esconder un costo total considerablemente mayor debido al plazo o a los intereses.
Por eso, antes de aceptar una oferta, conviene mirar el contrato de forma completa y no quedarse únicamente con la cifra que aparece en la publicidad.
¿Cómo funciona un crédito automotriz tradicional?
El crédito automotriz tradicional consiste en un préstamo otorgado por una entidad financiera para comprar un vehículo.
Generalmente, el comprador aporta un pie inicial —aunque no siempre es obligatorio— y financia el monto restante mediante cuotas periódicas.
Una vez pagadas todas las cuotas, el automóvil pasa a ser completamente de su propiedad, siempre que se hayan cumplido las condiciones establecidas en el contrato.
Este tipo de financiamiento es ampliamente utilizado porque ofrece una estructura clara y permite planificar los pagos con anticipación.
El primer aspecto que debes revisar: la CAE
👉 Consulta aquí Crédito automotriz vs leasing: ¿cuál es la mejor alternativa en Chile? en el siguiente enlace:
💡 Crédito automotriz vs leasing
🔗 Al hacer clic serás redirigido a otra página con más información.
Muchas personas comparan únicamente la tasa de interés.
Sin embargo, existe un indicador aún más importante.
La Carga Anual Equivalente, conocida como CAE.
La CAE permite conocer el costo anual del financiamiento, considerando no solo los intereses, sino también otros cargos asociados al crédito.
Gracias a este indicador, resulta mucho más sencillo comparar distintas ofertas entre bancos, instituciones financieras y automotoras.
No todos los plazos generan el mismo costo
Un plazo más largo suele traducirse en cuotas más bajas.
Pero también puede significar un mayor costo total del financiamiento.
Por ejemplo:
- Un crédito a 36 meses puede implicar cuotas más altas, pero menos intereses acumulados.
- Un crédito a 60 o 72 meses puede aliviar el presupuesto mensual, aunque el monto total pagado sea superior.
Encontrar el equilibrio entre una cuota cómoda y un plazo razonable es una de las decisiones más importantes antes de firmar el contrato.
¿Qué gastos aparecen además de la cuota?
Uno de los errores más frecuentes consiste en pensar que la cuota mensual representa el único gasto.
En realidad, el propietario también deberá considerar:
- Seguro automotriz.
- Seguro de desgravamen, cuando corresponda.
- Permiso de circulación.
- Mantenciones periódicas.
- Combustible.
- Eventuales gastos administrativos.
Estos costos forman parte del presupuesto y deberían analizarse antes de contratar cualquier financiamiento.
La importancia de elegir una cuota compatible con tu realidad
Solicitar el monto máximo disponible no siempre es la mejor decisión.
Lo recomendable es elegir una cuota que permita mantener un equilibrio financiero incluso si aparecen gastos inesperados.
Antes de firmar un contrato, pregúntate:
- ¿Podré seguir pagando la cuota si cambian mis ingresos?
- ¿El crédito deja margen para otros gastos familiares?
- ¿Estoy considerando todos los costos asociados al vehículo?
Responder estas preguntas ayuda a evitar un nivel de endeudamiento que pueda afectar la estabilidad financiera en el futuro.
Comparar ofertas puede marcar una gran diferencia
Aceptar la primera propuesta rara vez es la mejor estrategia.
Hoy existen múltiples alternativas de financiamiento ofrecidas por bancos, cooperativas, instituciones financieras y concesionarios.
Comparar distintas opciones permite analizar:
| Aspecto | ¿Qué deberías revisar? |
|---|---|
| CAE | El costo anual total del crédito |
| Tasa de interés | Si es fija o variable |
| Plazo | Duración del financiamiento |
| Seguros | Coberturas incluidas y costo |
| Flexibilidad | Condiciones para prepagar o modificar el contrato |
Dedicar tiempo a esta comparación puede traducirse en un ahorro importante durante toda la vida del crédito.
¿Qué errores deberías evitar antes de contratar un financiamiento?
Muchos problemas financieros no aparecen porque el crédito sea malo.
Aparecen porque el comprador no analizó todos los detalles antes de firmar.
Estos son algunos de los errores más frecuentes:
- Elegir el crédito únicamente por la cuota mensual.
- No comparar distintas alternativas de financiamiento.
- Ignorar la CAE y fijarse solo en la tasa de interés.
- No considerar el costo de los seguros obligatorios.
- Firmar el contrato sin leer las condiciones completas.
- Comprometer una parte demasiado alta de los ingresos mensuales.
Evitar estos errores puede marcar una diferencia importante durante toda la duración del crédito.
¿Es posible negociar mejores condiciones?
Muchas personas creen que las condiciones de un financiamiento son completamente fijas.
Sin embargo, en algunos casos existe margen para negociar determinados aspectos.
Por ejemplo:
- El monto del pie inicial.
- El plazo del crédito.
- Algunas comisiones administrativas.
- Promociones asociadas a determinadas campañas comerciales.
Además, si cuentas con un buen historial financiero o un ingreso estable, es posible acceder a condiciones más favorables dependiendo de la institución.
Por eso, nunca está de más consultar si existen alternativas antes de aceptar la primera propuesta.
¿Conviene pagar un pie más alto?
El pie representa el dinero que el comprador aporta al inicio de la operación.
Aunque no siempre es obligatorio, realizar un mayor pago inicial puede ofrecer varias ventajas.
Entre ellas:
- Reducir el monto total del financiamiento.
- Disminuir el valor de las cuotas.
- Pagar menos intereses durante la vida del crédito.
- Mejorar las condiciones ofrecidas por algunas entidades financieras.
No obstante, también es importante conservar un fondo para imprevistos y no utilizar todos los ahorros únicamente para aumentar el pie.
¿Cuándo puede ser conveniente prepagar el crédito?
Algunas personas reciben ingresos extraordinarios durante la vigencia del contrato.
En esos casos surge una pregunta habitual.
¿Vale la pena adelantar pagos?
La respuesta dependerá de las condiciones del financiamiento.
Si el contrato permite prepagos con costos reducidos o sin penalización, adelantar parte del crédito puede disminuir el monto total de intereses y acortar el plazo pendiente.
Antes de hacerlo, conviene solicitar una simulación a la entidad financiera para conocer el impacto real sobre la deuda.
Las señales de un financiamiento bien elegido
Un buen crédito no necesariamente es el que ofrece la cuota más baja.
Generalmente reúne varias características al mismo tiempo.
¿Cómo reconocer un buen financiamiento?
- Cuotas compatibles con tu presupuesto.
- CAE competitiva.
- Contrato claro y transparente.
- Plazo razonable.
- Costos adicionales claramente informados.
- Flexibilidad para realizar pagos anticipados, cuando corresponda.
- Condiciones fáciles de comprender antes de firmar.
Cuando estos elementos están presentes, resulta mucho más sencillo administrar el crédito sin afectar la estabilidad financiera.
Planificar también significa pensar en el futuro
Comprar un automóvil implica asumir un compromiso que puede extenderse durante varios años.
Por eso, el financiamiento debe adaptarse no solo a tu situación económica actual, sino también a posibles cambios en el futuro.
Antes de firmar, considera preguntas como:
- ¿Podré mantener esta cuota si aumentan otros gastos?
- ¿El plazo elegido sigue siendo conveniente si cambio de trabajo?
- ¿Estoy dejando espacio dentro de mi presupuesto para emergencias?
Responder estas preguntas ayudará a tomar una decisión mucho más responsable.
Conclusión: un buen financiamiento comienza antes de firmar el contrato
Elegir un crédito automotriz no consiste únicamente en encontrar la oferta con la cuota más baja.
También implica comprender el funcionamiento del financiamiento, comparar alternativas y analizar el impacto que tendrá sobre tus finanzas personales durante los próximos años.
Revisar la CAE, evaluar el plazo, conocer todos los costos asociados y leer cuidadosamente las condiciones del contrato son pasos que pueden marcar una gran diferencia.
Tomar unos días para comparar distintas propuestas siempre será más conveniente que apresurarse a firmar.
Cuando el financiamiento se adapta realmente a tus posibilidades, la compra del vehículo se transforma en una decisión mucho más segura y sostenible.
Preguntas frecuentes sobre el financiamiento tradicional
1. ¿Qué debo revisar primero antes de contratar un financiamiento automotriz?
Lo más recomendable es analizar la CAE, la tasa de interés, el plazo del crédito y todos los costos asociados antes de comparar las cuotas mensuales.
2. ¿Es mejor elegir el plazo más corto posible?
No necesariamente. Un plazo menor reduce el costo total del crédito, pero también aumenta el valor de las cuotas. Lo ideal es encontrar un equilibrio entre ambos factores.
3. ¿Conviene pagar un pie más alto?
En muchos casos sí, porque disminuye el monto del financiamiento, reduce los intereses y puede permitir acceder a mejores condiciones de crédito.
4. ¿Puedo adelantar pagos de un crédito automotriz?
Dependerá de las condiciones del contrato. Algunas entidades permiten realizar prepagos, aunque es importante revisar si existen costos o restricciones.
5. ¿Cómo saber si un financiamiento es realmente conveniente?
Más allá de la cuota mensual, debes comparar la CAE, el costo total del crédito, los seguros asociados, las condiciones del contrato y la flexibilidad que ofrece la entidad financiera.